Lo más difícil del EINF no es entender los requisitos, sino encontrar los datos. Muchas organizaciones descubren que la información existe, pero está repartida entre decenas de departamentos, sistemas y formatos de archivo. Esta guía explica dónde buscar en cada uno de los cinco pilares, quién suele ser responsable de cada dato, qué evidencias conservar y cómo lo revisará el verificador independiente.
Antes de empezar: crea un inventario de datos
Empieza por un inventario sencillo: una fila por dato, con columnas para el pilar, la unidad, el sistema o documento de origen, el responsable, la fecha de entrega y la evidencia que vas a conservar. Lleva unas horas y ahorra semanas después, porque saca a la luz los huecos (un centro sin lecturas de contador, un país con otro sistema de RRHH) antes de la fecha de redacción.
Dos reglas hacen que el inventario funcione:
- Ajústalo al perímetro de reporte. Cada sociedad incluida en el EINF debe aparecer en todos los datos que le correspondan. Si una filial está dentro del perímetro, también lo están su energía, su plantilla y sus políticas.
- Fija las definiciones desde el principio. Decide qué cuenta como empleado (personas o equivalentes a jornada completa, a cierre de ejercicio o en media anual), qué unidades usas y qué factores de emisión aplicas. Después, envía esas definiciones a todos los responsables.
Fuentes de datos ambientales
| Dato | Fuente habitual | Responsable habitual |
|---|---|---|
| Consumo energético | Facturas de suministros, módulo de energía del ERP, lecturas de contadores | Operaciones, Mantenimiento |
| Emisiones de GEI | Cálculo a partir de datos de actividad y factores de emisión | Equipo de sostenibilidad |
| Consumo de agua | Facturas de agua, lecturas de contadores | Mantenimiento |
| Generación de residuos | Informes del gestor de residuos | Operaciones |
| Materias primas | Registros de compras, declaraciones de proveedores | Compras |
Para calcular las emisiones, utiliza factores de emisión actualizados de fuentes reconocidas, como DEFRA o el GHG Protocol, y registra qué factor y de qué año aplicaste a cada actividad. Los factores desactualizados o sin documentar son una de las observaciones de auditoría más frecuentes. Conserva las facturas y los informes, no solo los totales: el verificador tomará muestras de cifras concretas y pedirá ver el documento que las respalda. Para profundizar en este pilar, consulta nuestra guía de reporte ambiental en el EINF.
Fuentes de datos sociales y de personal
La mayoría de los datos sociales están en tu sistema de RRHH o de nóminas: plantilla por sexo, edad y país, modalidades de contrato, altas y rotación, absentismo, horas de formación y remuneraciones por sexo y categoría profesional. Los datos de seguridad y salud (frecuencia y gravedad de los accidentes, enfermedades profesionales) suelen venir del equipo de prevención o del servicio de prevención de riesgos laborales. La información sobre organización del trabajo, como la jornada, las medidas de flexibilidad o las políticas de desconexión, puede requerir documentos de política de RRHH en lugar de exportaciones del sistema.
Si tu empresa opera en varios países, asegúrate de que los equipos locales de RRHH reportan con las mismas definiciones y la misma fecha de corte. Una plantilla a cierre de ejercicio en un país y una media anual en otro dan totales que no cuadran, y el verificador lo detectará.
Derechos humanos y lucha contra la corrupción
Estos pilares son sobre todo información cualitativa basada en políticas corporativas, programas de cumplimiento e informes de auditoría interna. Pide a los departamentos legal y de cumplimiento:
- El código de conducta y las políticas anticorrupción y antisoborno, con sus fechas de aprobación.
- Los procedimientos de diligencia debida, incluido cómo se evalúan los riesgos de derechos humanos en la cadena de suministro.
- Los registros del canal de denuncias: comunicaciones recibidas, investigadas y resueltas.
- Los registros de formación en ética y cumplimiento.
- Los casos confirmados, procedimientos judiciales o sanciones, si los hay.
Aunque tu empresa no haya tenido incidentes, debes describir las políticas y los mecanismos que tienes implantados, y decirlo de forma explícita. “No se han registrado casos” solo es una información válida si la respaldan los registros del canal.
Datos de diversidad
Los datos de composición del consejo (sexo, rango de edad, formación profesional y nacionalidad) los aporta la secretaría del consejo. El análisis de la brecha salarial requiere datos de nómina segmentados por sexo y categoría profesional, que RRHH y nóminas deben preparar de forma conjunta. Las empresas sujetas tanto al EINF como a la CSRD deberían alinear ya su recopilación de datos de diversidad, porque la CSRD pide desgloses más detallados.
Cómo revisa tus datos el verificador
El verificador independiente comprueba la integridad, la exactitud y la coherencia. En la práctica, esto significa que:
- Seleccionará una muestra de cifras y pedirá el documento de origen de cada una.
- Recalculará métricas derivadas, como las emisiones a partir del consumo energético.
- Comprobará que los totales cuadran en todo el informe y con los estados financieros.
- Comparará con el año anterior y preguntará por los cambios importantes.
Si cada cifra de tu inventario ya apunta a su archivo de origen y a su cálculo, estas peticiones se resuelven en minutos y no en días.
Errores habituales
- Datos dispersos entre departamentos: ningún equipo es dueño de todos los datos del EINF y nadie los consolida hasta la fecha límite.
- Unidades incoherentes: energía en kWh en un centro y en MWh en otro, residuos en toneladas y en kilos.
- Falta de datos históricos: las comparativas interanuales necesitan al menos dos años de datos con el mismo criterio.
- Sin trazabilidad de evidencias: los auditores tienen que poder vincular cada cifra con un documento de origen.
- Hojas de cálculo sobrescritas cada año: la versión que reportaste el año pasado ya no existe cuando el verificador pregunta por ella.
Checklist de recopilación de datos
- Inventario con pilar, unidad, fuente, responsable, fecha y evidencia de cada dato
- Definiciones y factores de emisión acordados y compartidos con todos los responsables
- Todas las sociedades del perímetro cubiertas
- Documentos de origen guardados junto a las cifras que respaldan
- Cifras del año anterior disponibles con el mismo criterio
- Anomalías revisadas y explicadas antes de redactar
Cómo te ayuda Dcycle
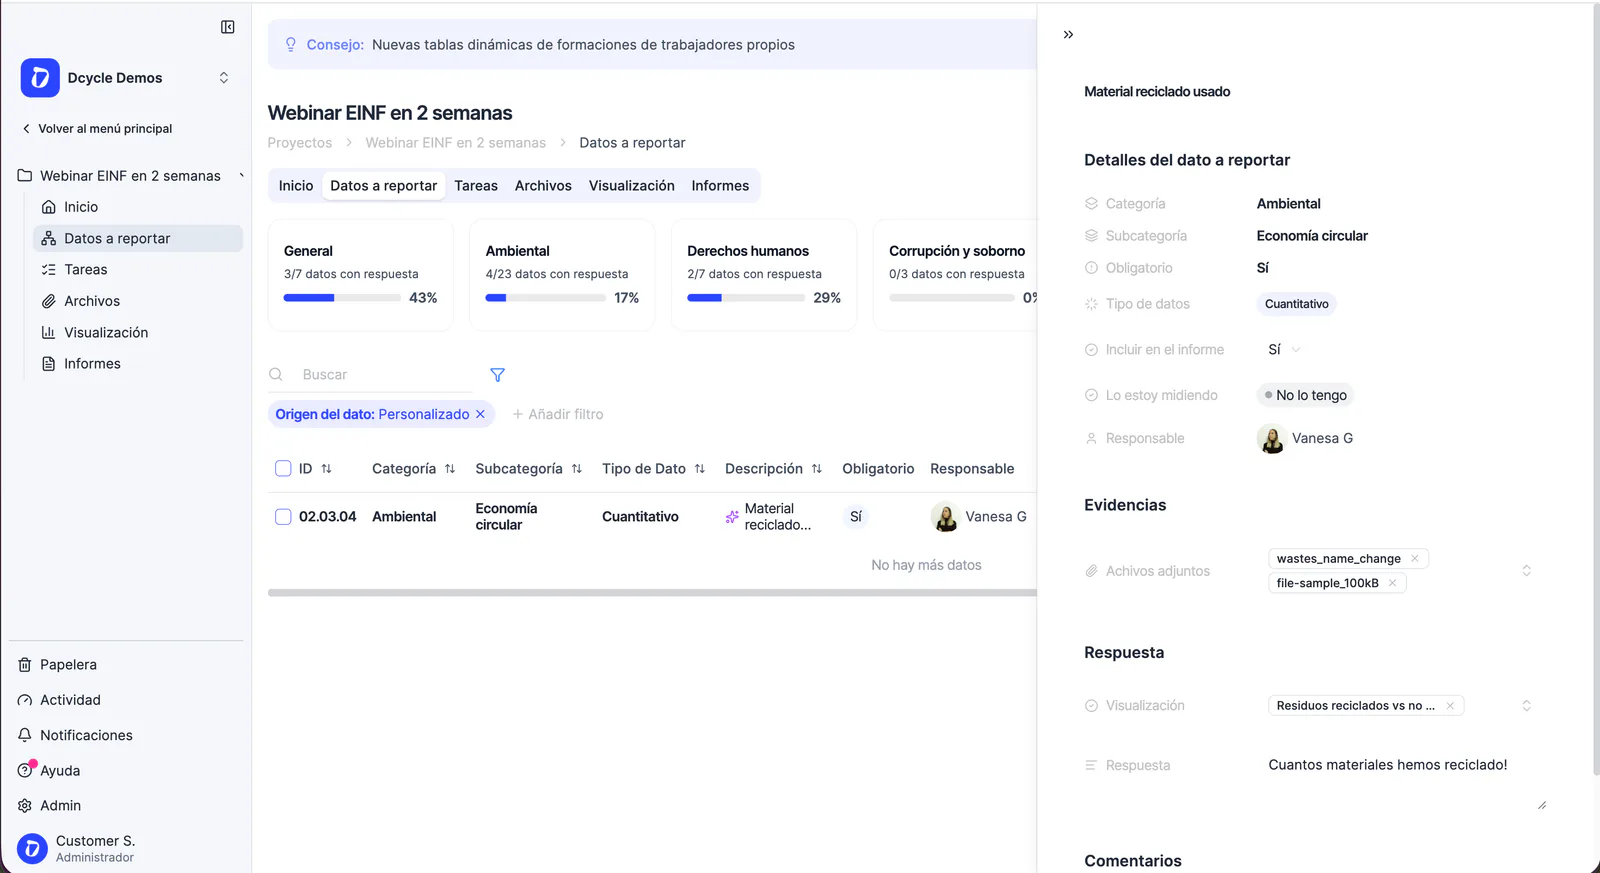
Dcycle funciona como punto central para todos los datos del EINF. Conecta tu ERP, sube facturas o importa hojas de cálculo y asigna tareas de recopilación a cada departamento, de modo que todo llega a una única plataforma con conversión automática de unidades y vinculación de evidencias. Nuestra recopilación de datos automatizada lee y clasifica los documentos y señala excepciones como meses sin datos, duplicados o valores que se alejan de la tendencia histórica. En los proyectos EINF/GRI, cada cifra conserva sus archivos vinculados, así que el paquete de evidencias está listo cuando el verificador lo pide. Solicita una demo para ver cómo funciona.
Preguntas frecuentes (FAQs)
¿Quién debe coordinar la recopilación de datos del EINF?
Una persona coordinadora, normalmente de sostenibilidad o finanzas, debe ser responsable del inventario de datos y de los plazos, mientras cada departamento sigue siendo responsable de sus propios datos y evidencias.
¿Qué evidencias pide el verificador del EINF?
El verificador toma muestras de las cifras reportadas y pide los documentos que las respaldan: facturas, lecturas de contadores, exportaciones de RRHH, informes de gestores, políticas y registros. También revisa los métodos de cálculo y los factores de emisión utilizados.
¿Necesito datos de años anteriores?
Se esperan comparativas interanuales siempre que los datos lo permitan. Si es tu primer EINF, indícalo con claridad y recopila los datos con un criterio coherente para poder comparar a partir del segundo año.
¿Qué ocurre si no tenemos incidentes de derechos humanos o corrupción?
Igualmente debes describir las políticas, los procedimientos de diligencia debida y los canales de denuncia que tienes implantados, e indicar que no se han registrado casos, con el respaldo de los registros del canal.