GOV-1Papel de los órganos de administraciónPropuesta de Leia
E1-1Plan de transición para la mitigaciónPropuesta de Leia
S1-6Características de los asalariadosPropuesta de Leia
E1-5Consumo y combinación energéticaPropuesta de Leia
G1-1Cultura corporativa y conductaPropuesta de Leia
E3-4Consumo de aguaFaltan datos
E1-1
Plan de transición para la mitigación
Propuesta de Leia
Plan de transición aprobado en 2025, con objetivo de reducir un 42 % las emisiones de alcance 1 y 2 en 2030.
Qué pide la norma
Describir el plan de transición para la mitigación del cambio climático, sus objetivos, las palancas de descarbonización y su compatibilidad con 1,5 °C.
El documento indica
«El Consejo aprobó en marzo de 2025 el plan de transición, que fija una reducción del 42 % de las emisiones de alcance 1 y 2 en 2030 respecto a 2024.»
Ver en el documento · Página 34
Qué falta
Inversión prevista (CapEx) asociada al plan.
DescartarEditar respuestaConfirmar y seguir
Memoria 2025.pdfPágina 34
Estrategia y plan de transición
Alimentos Brisa mide su huella de carbono desde 2021 bajo GHG Protocol, con verificación externa anual.
El Consejo aprobó en marzo de 2025 el plan de transición, que fija una reducción del 42 % de las emisiones de alcance 1 y 2 en 2030 respecto a 2024.
Las principales palancas son el autoconsumo solar, la electrificación de la flota de reparto y la sustitución de refrigerantes de alto PCA.
Respuesta confirmada y guardada en Datos a reportar
BorradorH1H2BIUMRJPLMDescargar como Word
Índice del documento INFORME DE SOSTENIBILIDAD 2027 ESRS 2 · Información generalDoble materialidadE1 · Cambio climáticoE1-1 Plan de transiciónE1-5 EnergíaE1-6 Emisiones de GEIS1 · Personal propioS1-6 AsalariadosG1 · Conducta empresarial31 de 46 secciones validadas
E1-6 Emisiones brutas de GEI de alcance 1, 2 y 3 Pendiente de revisión
En 2027 las emisiones brutas totales del grupo fueron de 4.118 t CO₂e, un 15,8 % menos que en el año base. El alcance 3 representa el 58,8 % del total, con la compra de bienes y servicios como principal categoría.
Alcance 11.284,6 t CO₂eAlcance 2 (mercado)412,9 t CO₂eAlcance 32.420,5 t CO₂eTotal4.118,0 t CO₂e
Marta R.
DatosLeiaIAComentariosVersiones
AbiertosTodos
MR
Marta R.hace 5 min
@Jorge P. revisa si incluimos la planta de Valencia en el perímetro, por favor
JP
Jorge P.hace 2 min
Incluida. Viene del proyecto Huella 2026, control operacional.
Responder…Resolver
Resuelto
En 30 segundos
Qué ha cambiado con los ESRS revisados
Cuatro datos para entender el nuevo escenario y por qué 2026 es el año para prepararse.
3 jul 2026
La Comisión Europea aprueba los ESRS revisados
Qué significa para tiYa hay texto definitivo. Puedes prepararte sin esperar más cambios.
−61%
Menos datapoints obligatorios en el texto revisado
Qué significa para tiEl informe será más corto, pero lo que queda son las métricas más difíciles de medir.
1 ene 2027
Empieza el primer ejercicio que hay que reportar
Qué significa para tiLos datos de 2027 se recogen desde el primer día. No se pueden reconstruir después.
2028
Se publica el primer informe con los ESRS revisados
Qué significa para tiCon los datos de 2027 y verificados por un tercero (aseguramiento limitado).
El recorte
La trampa del −61%: menos reporting, no menos preparación
Los ESRS revisados eliminan más del 60% de datapoints obligatorios y más del 70% del total. Pero el recorte cuenta casillas, no esfuerzo: cayó lo narrativo (barato de redactar), se quedó lo métrico (caro de capturar).
Doble materialidad completa como puerta de entrada
Assurance limited obligatorio desde el primer informe
Trazabilidad dato a dato hasta la fuente y evidencia
El informe será más corto. La captura del dato no lo es. La doble materialidad, la trazabilidad y el aseguramiento limitado siguen intactos: lo que ganas en páginas, lo sigues gastando en arquitectura de datos.
Calendario
Del texto aprobado al primer informe en 2028
Los 18 meses que separan la certeza del primer dato reportable. Y por qué la ventana de trabajo es 2026.
3 julio 2026
La Comisión Europea adopta el acto delegado con los ESRS revisados.
Q3–Q4 2026
Periodo de escrutinio del Parlamento Europeo y del Consejo (2 meses, prorrogable otros 2). Estás aquí.
Q4 2026
Publicación prevista en el DOUE si no hay objeciones. Los ESRS revisados entran en vigor.
1 enero 2027
Empieza FY2027. Cada dato de sostenibilidad que ocurra este año tiene que quedar registrado. El baseline no se construye retroactivamente.
2028
Publicación del primer informe CSRD con los ESRS revisados, sobre datos de FY2027.
Cada mes que se pospone la preparación es un mes de reporting con huecos. El año base, la frontera organizativa, los factores de emisión y los procesos de recogida tienen que estar operativos el 1 de enero de 2027, cuando empieza la captura del dato reportable.
Cuatro situaciones tras el Omnibus I. Busca la tuya y mira qué tienes que hacer en 2026.
Wave 1Urgencia: Alta
Ya reportas CSRD
¿Es tu caso?
Grandes empresas de interés público con más de 500 empleados que publicaron su primer informe en 2025.
¿Obligación?
Continúas obligada. Aplican los ESRS revisados a partir de FY2027, con opción de aplicación anticipada en FY2026.
¿Qué hacer en 2026?
Ajustar el proceso al texto revisado y decidir si adelantas o no la aplicación anticipada.
Post-OmnibusUrgencia: Máxima
Grande en scope post-Omnibus
¿Es tu caso?
Empresa con más de 1.000 empleados y más de 450M€ de facturación tras los umbrales del Omnibus I.
¿Obligación?
Sí, directa. Primer informe en 2028 sobre datos FY2027.
¿Qué hacer en 2026?
Cerrar doble materialidad, arquitectura de datos y contratos con proveedores durante 2026. Enero de 2027 es la línea de partida.
EINF + ESRSUrgencia: Media
Haces EINF y quieres ir un paso por delante
¿Es tu caso?
Sigues reportando EINF y no superas los umbrales del Omnibus I. Pero tus clientes CSRD, inversores y bancos ya piden datos con lógica ESRS.
¿Obligación?
Alinear tu EINF con los ESRS te da homogeneidad frente a clientes, refuerza tu posición ante inversores y te deja a un paso del estándar europeo.
¿Qué hacer en 2026?
Diseñamos tu EINF con estructura ESRS y activamos VSME para responder cuestionarios con un solo idioma. Un esfuerzo, tres marcos.
ProveedorUrgencia: Comercial
Proveedor de una gran empresa CSRD
¿Es tu caso?
Empresa por debajo de umbrales pero dentro de la cadena de valor de una empresa obligada.
¿Obligación?
No directa. Recibes cuestionarios ESG de tus clientes obligados para su informe CSRD.
¿Qué hacer en 2026?
Reportar en VSME para responder una vez y reutilizarlo con todos tus clientes.
Los cuatro casos tienen ventana de trabajo en 2026. La diferencia está en cuándo tienes que estar operativo: enero 2027 si estás en scope, ya si recibes cuestionarios de clientes.
El informe lo firma una persona, pero el dato lo piden muchas. Y casi siempre falla en el mismo sitio: saber qué está medido, quién lo midió y con qué evidencia.
QuiénQué te pideDónde se atascaCómo lo resuelve Dcycle
Verificador (assurance limitado)Trazabilidad de cada dato hasta su fuente y su evidencia.Datos en correos y Excels, sin autor ni fecha.Cada datapoint con su evidencia, su responsable y quién lo subió y cuándo.
Dirección y comité de auditoríaSaber cuánto falta para cerrar el informe.Nadie sabe qué datapoints están medidos y cuáles no.“Llevas el X% de la CSRD”: estado de cada dato en directo.
Filiales del grupoQue les digas qué datos tienen que aportar y cuándo.Cada filial responde tarde y en su propio formato.Respuestas de filiales por datapoint, en la misma tabla.
Equipo de reportingRedactar el informe entre varias áreas.Versiones de Word que se cruzan por email.Edición en tiempo real, menciones, validación por sección y versiones.
Clientes y bancosDatos con lógica ESRS o VSME aunque no estés obligado.Cada cuestionario se responde desde cero.Una sola base de datos para CSRD, EINF y VSME.
CSRD 202750%Llevas el 50% de la CSRDBasado en ESRS
Ir a la Doble Materialidad
Datos a reportarTareasArchivosVisualizaciónInformes
Datapoints generales38 respondidos de 52
Datapoints ambientales61 respondidos de 148
Datapoints sociales44 respondidos de 96
Datapoints de gobernanza19 respondidos de 30
Buscar por ID o DescripciónHas respondido 162 de 326 datapoints
IDNombreTipoRespuestas de filialesEstado del datoObligatorio por
E1-6Emisiones brutas de GEI de alcance 1, 2 y 3Cuantitativo4/5En procesoESRS
E1-5Consumo y combinación energéticaCuantitativo5/5MedidoESRSMaterial
E3-4Consumo de aguaCuantitativo3/5En procesoMaterial
S1-6Características de los asalariadosCuantitativo5/5MedidoESRS
S1-14Métricas de salud y seguridadCuantitativo2/5No lo tengoESRS
G1-1Cultura corporativa y políticas de conductaNarrativo5/5MedidoESRSMaterial
E1-6
Emisiones brutas de GEI de alcance 1, 2 y 3
Detalles del dato a reportar
Incluir en el informeIncluido
Estado del datoEn proceso
ResponsableMRMarta R.
Evidencias
Archivos adjuntosInforme_GHG_2026.pdf
Vinculado al proyecto Huella 2026
Respuesta
Alcance 1: 1.284,6 t CO₂e · Alcance 2 (mercado): 412,9 t CO₂e · Alcance 3: 2.420,5 t CO₂e. Calculado en el proyecto Huella 2026 bajo GHG Protocol.
Datos a reportar
Sabes en todo momento cuánto te falta
Cada datapoint ESRS aparece con su tipo, su estado (no lo tengo, en proceso, medido), por qué es obligatorio (ESRS o tu materialidad) y cuántas filiales lo han respondido. Al abrirlo ves su evidencia, su responsable y la respuesta que irá al informe.
Avance de la CSRD por área: general, ambiental, social y gobernanza
Evidencias adjuntas y datos vinculados a otros proyectos, como tu huella
GOV-1Papel de los órganos de administraciónPropuesta de Leia
E1-1Plan de transición para la mitigaciónPropuesta de Leia
S1-6Características de los asalariadosPropuesta de Leia
E1-5Consumo y combinación energéticaPropuesta de Leia
G1-1Cultura corporativa y conductaPropuesta de Leia
E3-4Consumo de aguaFaltan datos
E1-1
Plan de transición para la mitigación
Propuesta de Leia
Plan de transición aprobado en 2025, con objetivo de reducir un 42 % las emisiones de alcance 1 y 2 en 2030.
Qué pide la norma
Describir el plan de transición para la mitigación del cambio climático, sus objetivos, las palancas de descarbonización y su compatibilidad con 1,5 °C.
El documento indica
«El Consejo aprobó en marzo de 2025 el plan de transición, que fija una reducción del 42 % de las emisiones de alcance 1 y 2 en 2030 respecto a 2024.»
Ver en el documento · Página 34
Qué falta
Inversión prevista (CapEx) asociada al plan.
DescartarEditar respuestaConfirmar y seguir
Memoria 2025.pdfPágina 34
Estrategia y plan de transición
Alimentos Brisa mide su huella de carbono desde 2021 bajo GHG Protocol, con verificación externa anual.
El Consejo aprobó en marzo de 2025 el plan de transición, que fija una reducción del 42 % de las emisiones de alcance 1 y 2 en 2030 respecto a 2024.
Las principales palancas son el autoconsumo solar, la electrificación de la flota de reparto y la sustitución de refrigerantes de alto PCA.
Respuesta confirmada y guardada en Datos a reportar
Relleno automático con Leia
Leia rellena los datapoints a partir de tus documentos
Subes tu memoria de sostenibilidad, tus cuentas anuales o tus políticas y Leia propone la respuesta de cada datapoint, con la página exacta de la que sale. Para cada propuesta te enseña qué pide la norma y qué falta en tus documentos. Tú confirmas, editas o descartas, una a una o en bloque, y solo lo confirmado entra en Datos a reportar.
Cada respuesta con su cita resaltada en el documento original
Qué pide la norma y qué falta, antes de confirmar
Confirmación una a una o en bloque, con historial de cada análisis
El informe se escribe entre todos, sin versiones cruzadas
Varias personas editan a la vez el mismo informe. Comentas un párrafo, mencionas a quien tiene el dato y resuelves el hilo cuando está listo. El índice marca qué secciones están validadas y cada versión queda guardada.
Edición en tiempo real y menciones en comentarios
Validación sección a sección en el índice del documento
Leia, KPIs de tus datos y versiones en el mismo editor
Descarga en Word cuando esté listo
BorradorH1H2BIUMRJPLMDescargar como Word
Índice del documento INFORME DE SOSTENIBILIDAD 2027 ESRS 2 · Información generalDoble materialidadE1 · Cambio climáticoE1-1 Plan de transiciónE1-5 EnergíaE1-6 Emisiones de GEIS1 · Personal propioS1-6 AsalariadosG1 · Conducta empresarial31 de 46 secciones validadas
E1-6 Emisiones brutas de GEI de alcance 1, 2 y 3 Pendiente de revisión
En 2027 las emisiones brutas totales del grupo fueron de 4.118 t CO₂e, un 15,8 % menos que en el año base. El alcance 3 representa el 58,8 % del total, con la compra de bienes y servicios como principal categoría.
Alcance 11.284,6 t CO₂eAlcance 2 (mercado)412,9 t CO₂eAlcance 32.420,5 t CO₂eTotal4.118,0 t CO₂e
Marta R.
DatosLeiaIAComentariosVersiones
AbiertosTodos
MR
Marta R.hace 5 min
@Jorge P. revisa si incluimos la planta de Valencia en el perímetro, por favor
JP
Jorge P.hace 2 min
Incluida. Viene del proyecto Huella 2026, control operacional.
Responder…Resolver
Resuelto
Solicitar demo30 minutos con un especialista, sin compromiso
Más que reporting
Un dato. Infinitos usos. La misma factura alimenta tu informe, responde a tu cliente, te dice dónde pagas de más y sirve para lo que venga después.
Un dato
Factura de luz45.320 kWh · T1 2026
Informe CSRDESRS E1
Cuestionario de clienteEcoVadis
DecisiónRenegociar la tarifa
Huella de carbonoAlcance 2
Plan de descarbonizaciónObjetivo 2030
Informe para el bancoSFDR
Licitación públicaHuella certificada
Implementación
Metodología de implementación en 4 fases
No somos consultora ni auditora: somos la plataforma que centraliza tus datos y los deja listos para el aseguramiento limitado. Y un especialista dedicado a tu proyecto.
1
Doble materialidad guiada
Identificamos tus temas materiales, de impacto y financieros, con el marco ESRS. Te entregamos el análisis documentado y listo para defender ante el verificador.
Conectamos tu ERP, RRHH, compras e instalaciones en una única base de datos. La IA recoge cada dato, lo cruza con su evidencia y te avisa de lo que falta.
EntregableTus fuentes conectadas, cada dato con su evidencia
3
Mapeo a los ESRS simplificados
Cada dato queda vinculado a su requisito ESRS, su fuente y su metodología. Un rastro completo que llega listo para el aseguramiento limitado, sin reconstruir nada a última hora.
EntregableCada datapoint vinculado a su requisito ESRS
4
CSRD, EINF y VSME con una sola base
La misma información alimenta todos tus informes. Reportas una vez y la reutilizas para CSRD, EINF o VSME. O para responder a clientes, bancos e inversores aunque ya no estés obligado.
EntregableInformes CSRD, EINF y VSME desde la misma base
Solicitar demo30 minutos con un especialista, sin compromiso
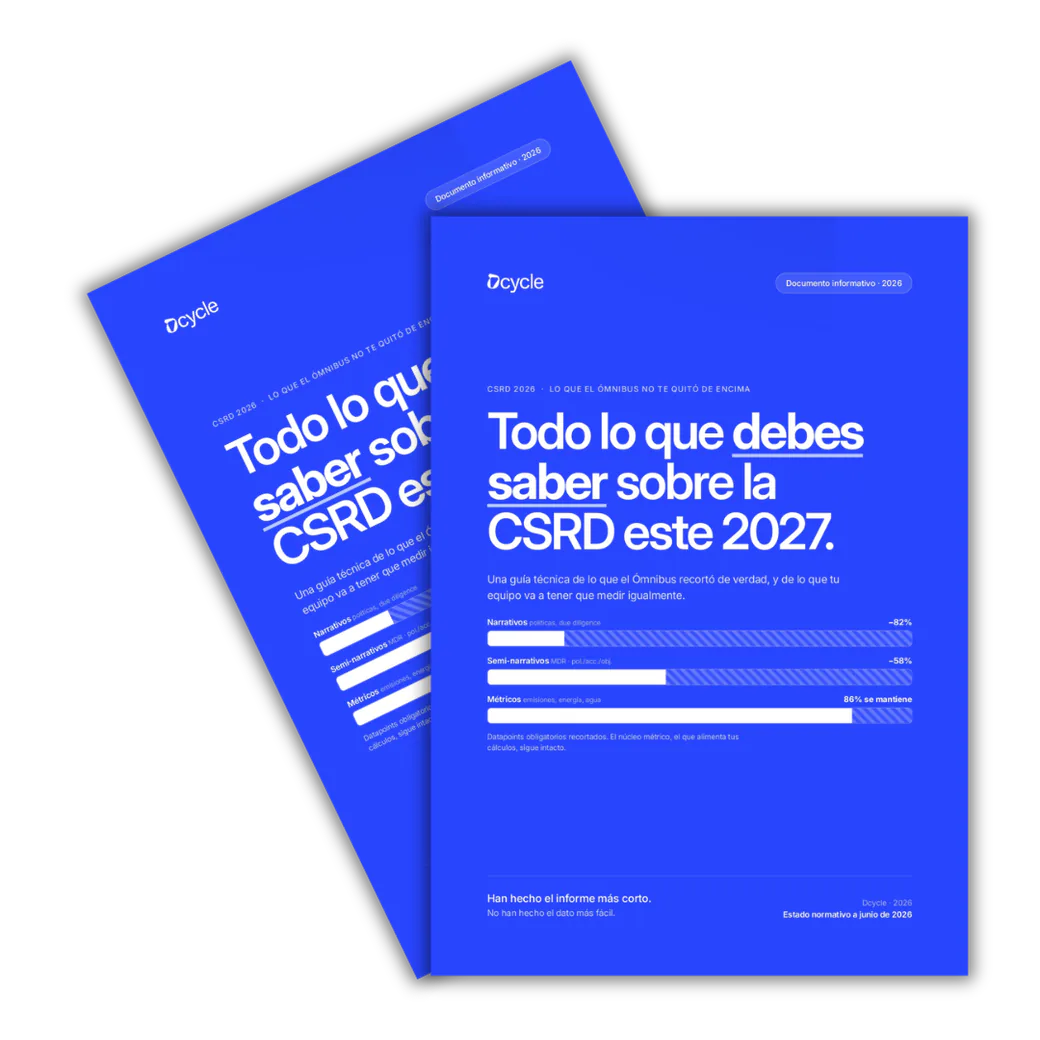
Guía oficial Dcycle
Descarga la guía CSRD 2027
Todo lo que tu empresa necesita saber para implementar la CSRD tras el Omnibus I: umbrales revisados, doble materialidad paso a paso, ESRS actualizados y cómo dejar el reporting operativo el 1 de enero de 2027.
La CSRD (Corporate Sustainability Reporting Directive) es la directiva europea que obliga a las grandes empresas y PYMEs cotizadas a reportar información de sostenibilidad según los estándares ESRS. Dcycle automatiza todo el proceso de recopilación, análisis y generación de informes.
¿Cómo ayuda Dcycle con la doble materialidad?
Dcycle ofrece un flujo guiado para realizar la evaluación de doble materialidad. Acompaña a tu equipo a través de la participación de stakeholders, la puntuación de impacto y materialidad financiera, y el análisis de umbrales para determinar qué temas ESRS son materiales para tu empresa.
¿Puede Dcycle generar informes CSRD en formato XBRL?
Sí. Dcycle exporta tu informe CSRD completo en formato XBRL conforme a ESEF, listo para la presentación regulatoria. También genera versiones en PDF para tu consejo y paquetes de evidencia completos para auditores.
Habla con nuestro equipo
Te enseñamos dónde está tu CSRD hoy
En 30 minutos vemos tu caso: qué datapoints te aplican, cuáles ya tienes y cómo se cierra el informe con tu equipo y tus filiales.
Especialista dedicado
Sin compromiso
Datos en Europa (RGPD)
Usamos cookies para mejorar tu experiencia y analizar el uso de nuestro sitio. Política de cookies